Trasferimenti degli immobili tra coniugi in separazione e divorzio
Nel diritto di famiglia, i trasferimenti immobiliari tra coniugi rappresentano uno degli aspetti più delicati nei procedimenti di separazione consensuale e divorzio congiunto, soprattutto quando sono coinvolti obblighi di mantenimento o interessi dei figli.
Sebbene oggi molte coppie scelgano il regime di separazione dei beni, la regolamentazione dei rapporti patrimoniali resta centrale, anche per le rilevanti implicazioni civilistiche e fiscali che incidono sulle soluzioni adottabili.
Trasferimenti immobiliari senza notaio: la sentenza della Cassazione
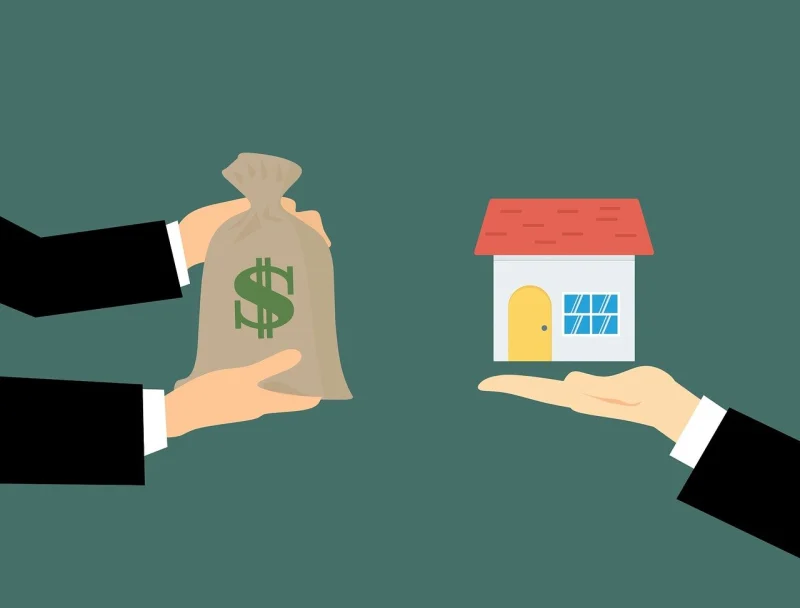
Un punto di svolta fondamentale è rappresentato dalla sentenza n. 21761/2021 delle Sezioni Unite della Corte di Cassazione, che ha chiarito come non sia obbligatorio l’intervento del notaio per il trasferimento di beni immobili tra coniugi o a favore dei figli, qualora tale trasferimento sia previsto all’interno di un accordo di separazione o divorzio omologato dal Tribunale.
Secondo la Suprema Corte, le clausole contenute negli accordi di separazione consensuale o di divorzio a domanda congiunta che dispongono il trasferimento di diritti reali immobiliari producono effetti traslativi immediati e definitivi. Non si tratta, quindi, di meri accordi preliminari, bensì di trasferimenti pienamente validi.
Valore giuridico e trascrizione nei registri immobiliari
L’accordo di trasferimento del bene, inserito nel ricorso sottoscritto dai coniugi e recepito nel verbale di udienza, assume la forma di atto pubblico ai sensi dell’art. 2699 c.c.. Dopo l’omologa della separazione o la pronuncia di divorzio, esso costituisce titolo valido per la trascrizione nei registri immobiliari ex art. 2657 c.c.
La validità del trasferimento non viene meno neppure in assenza di una verifica catastale da parte dell’ausiliario del giudice, purché siano state rese le dichiarazioni previste dall’art. 29, comma 1-bis, della Legge n. 52/1985.
Superamento della procedura bifasica
La pronuncia della Cassazione ha definitivamente superato la cosiddetta procedura bifasica, che imponeva un successivo atto notarile per dare esecuzione agli accordi patrimoniali assunti in sede giudiziale. Ciò consente ai coniugi di ridurre tempi e costi, evitando ulteriori esborsi e il rischio di contenziosi successivi.
Gli accordi patrimoniali tra coniugi vengono così qualificati come pattuizioni atipiche ex art. 1322 c.c., meritevoli di tutela in quanto finalizzate alla regolazione complessiva dei rapporti economici derivanti dalla crisi coniugale.
Agevolazioni fiscali nei trasferimenti immobiliari
Un ulteriore vantaggio riguarda il regime fiscale di favore. I trasferimenti immobiliari effettuati in sede di separazione o divorzio sono infatti esenti dall’imposta di bollo, di registro e da ogni altra tassa, ai sensi dell’art. 19 della Legge n. 74/1987.
Tale esenzione trova fondamento nella funzione propria di questi accordi, che non hanno natura liberale né solutorio-compensativa, ma sono diretti a realizzare una sistemazione globale ed equilibrata dei rapporti patrimoniali tra i coniugi, spesso a tutela anche dei figli.
Affinché le agevolazioni fiscali siano applicabili, è necessario che l’accordo omologato dal Tribunale specifichi chiaramente che le attribuzioni immobiliari costituiscono elemento essenziale e funzionale alla risoluzione della crisi coniugale.
L’importanza dell’assistenza legale
La redazione di accordi che prevedano trasferimenti immobiliari tra coniugi richiede una valutazione attenta sotto il profilo giuridico e fiscale.